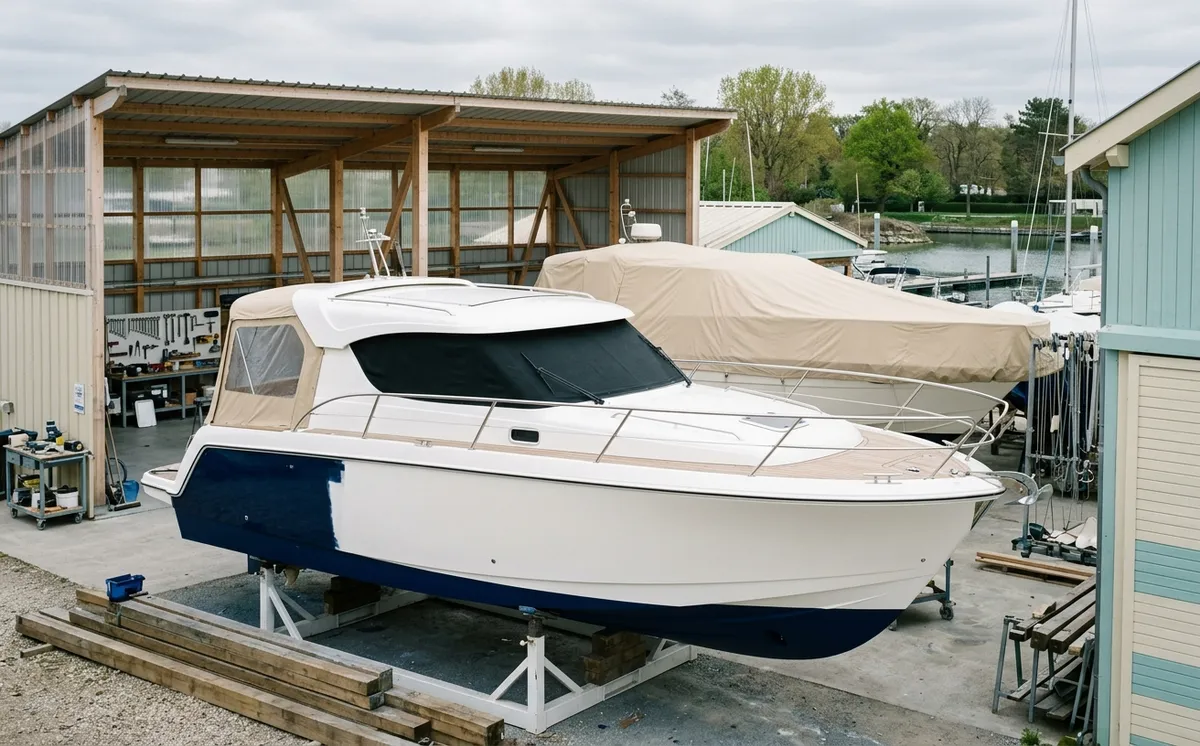
01 En bref : financer un refit de bateau
Moteur en fin de vie, osmose à traiter, gréement à refaire, électronique à moderniser : un refit peut vite représenter plusieurs milliers d'euros. Faut-il un crédit dédié, l'inclure dans le prêt d'achat, ou renoncer au profit d'un bateau plus récent ? Cet article passe en revue les crédits adaptés, les justificatifs attendus et le bon arbitrage. Pour le cadre financier global, voyez notre guide du montage financier.
02 Quels crédits pour financer un refit
Rénover un bateau qu'on possède relève du crédit à la consommation, sous deux formes principales.
- Le crédit affecté est lié à des devis de travaux précis (chantier naval, motoriste, voilerie). Les fonds servent uniquement au chantier, et le crédit peut être annulé si les travaux ne se font pas. C'est le plus lisible pour un refit identifié.
- Le crédit non affecté (prêt personnel) vous laisse libre de l'usage des fonds. Plus souple, il repose davantage sur la solidité de votre dossier — revenus, charges, endettement.
Le choix dépend de la nature du chantier : un gros poste unique (remotorisation) se prête au crédit affecté ; un ensemble de travaux étalés peut justifier un prêt personnel. Notre page crédit bateau présente le cadre général du financement.
03 Inclure les travaux dans le crédit d'achat ou pas
Le cas le plus fréquent : vous achetez une occasion à rénover. Deux stratégies s'offrent à vous.
- Un seul crédit, achat + refit : vous financez le prix du bateau et l'enveloppe de travaux dans un même prêt. Avantage : un seul dossier, une seule mensualité, souvent un meilleur taux global qu'en empilant deux crédits.
- Deux crédits séparés : le crédit d'achat d'abord, un crédit travaux ensuite. Plus souple si les travaux se décident après coup, mais deux dossiers et parfois un coût total supérieur.
La règle : si le refit est prévu et chiffrable dès l'achat, l'inclure dans le crédit d'achat est généralement le plus efficace. Cela suppose d'avoir vérifié l'état réel du bateau — voyez notre article vérifier un bateau d'occasion — pour ne pas sous-estimer l'enveloppe.
04 Devis et justificatifs à préparer
Un dossier de crédit refit se prépare comme un dossier d'achat, avec une pièce en plus : les devis.
- Devis détaillés de professionnels (chantier naval, motoriste, voilier, électronicien). Ils chiffrent l'enveloppe et, pour un crédit affecté, conditionnent le déblocage des fonds.
- Justificatifs de revenus et de charges classiques, qui déterminent votre capacité d'emprunt et votre taux d'endettement.
- Éléments sur le bateau : facture d'achat ou acte de vente, état, éventuel rapport d'expert pour les gros postes.
Des devis précis ne servent pas qu'au prêteur : ils vous évitent de sous-budgéter le chantier, écueil classique du refit. Anticipez aussi les frais courants qui continueront de courir — coût d'entretien annuel et coûts cachés.
05 Refiter le bateau ou en changer
Avant de financer un gros refit, posez l'arbitrage central : rénover ou racheter ?
Le calcul est simple : additionnez la valeur actuelle de votre bateau et le coût complet du refit, puis comparez ce total au prix d'une occasion plus récente et équivalente sur le marché.
- Le total dépasse l'alternative : changer de bateau est souvent plus rationnel, sauf attachement particulier à l'unité.
- Le total reste inférieur : le refit se défend, d'autant qu'il vous évite les aléas d'un achat et vous laisse un bateau que vous connaissez.
N'oubliez pas que le refit ne se récupère pas intégralement à la revente : il se justifie surtout pour garder et profiter du bateau. Pour comparer les deux voies, voyez notre article bateau neuf ou occasion.
06 Comment décider
Pour trancher sereinement, procédez dans cet ordre.
- 1. Chiffrez le refit avec de vrais devis, en prévoyant une marge pour les mauvaises surprises.
- 2. Faites l'arbitrage rénover / racheter en comparant « valeur actuelle + refit » au prix d'une occasion plus récente.
- 3. Si vous rénovez, choisissez le bon crédit : affecté pour un chantier identifié, non affecté pour plus de souplesse, ou intégré au crédit d'achat s'il s'agit d'une occasion à refaire.
- 4. Calez la durée sur l'ampleur des travaux, sans dépasser la durée de vie des équipements rénovés.
Un simulateur de crédit bateau vous aide à tester mensualité et coût selon l'enveloppe. Bien mené, un refit financé prolonge la vie du bateau à un coût maîtrisé — à condition d'avoir tranché l'arbitrage avec le rachat.